MAM4 - EDP1
TP 2 - Équation de la chaleur : présentation
1. Le problème
On simule la température \(u(t,x,y)\) dans une pièce en forme de L, chauffée par un radiateur, dont les parois sont isolantes sauf une fenêtre.
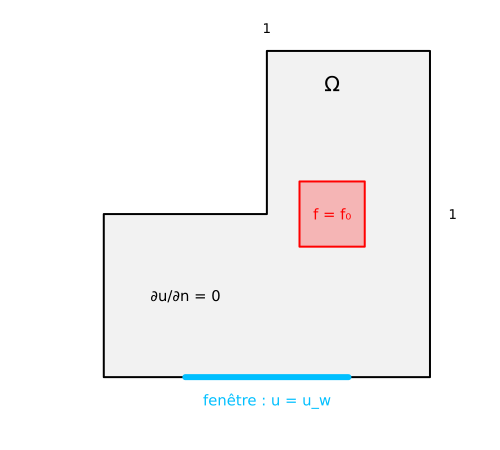
- Pièce. \(\Omega := ]0,1[^2 \setminus [0,\tfrac12]\times[\tfrac12,1]\) : le carré unité privé de son coin supérieur gauche. Le coin rentrant est en \((\tfrac12,\tfrac12)\).
- Chauffage. Source \(f = f_0 = 250\) sur le carré \([0.6,0.8]\times[0.4,0.6]\), \(f = 0\) ailleurs.
- Paroi isolante. Neumann homogène : \(\dfrac{\partial u}{\partial n} = 0\) (aucun flux de chaleur à travers la paroi).
- Fenêtre. Sur \(\{(x,0)\,;\ \tfrac14 \le x \le \tfrac34\}\) (mur du bas), la température est imposée : Dirichlet, \(u = u_w = -1\).
- Paramètres. Diffusion \(\nu = 1\), temps final \(t_f = 4\), pièce initialement à la température de la fenêtre : \(u_0 \equiv u_w\).
Deux types de conditions aux limites sur le même bord : ce mélange (Dirichlet-Neumann) est la difficulté « physique » du problème, et la raison pour laquelle la solution n'est pas régulière aux extrémités de la fenêtre et au coin rentrant.
2. Deux régimes
Régime instationnaire (chaleur). On cherche \(u(t,x,y)\) avec \[ \begin{aligned} & \frac{\partial u}{\partial t} - \nu\Delta u = f, \quad t > 0,\ (x,y) \in \Omega,\\ & u(0,x,y) = u_0(x,y),\\ & \frac{\partial u}{\partial n} = 0 \ \text{ sur les parois}, \qquad u = u_w \ \text{ sur la fenêtre}. \end{aligned} \]
Régime stationnaire (Poisson). On cherche \(u(x,y)\) indépendante du temps (équilibre : \(\partial_t u = 0\)) : \[ -\nu\Delta u = f \ \text{ dans }\Omega, \qquad \frac{\partial u}{\partial n} = 0 \ \text{ (parois)}, \qquad u = u_w \ \text{ (fenêtre)}. \] C'est un problème elliptique : un système linéaire \(Au = b\) à résoudre. Le chauffage et la température de la fenêtre ne dépendent pas du temps, d'où le lien entre les deux régimes qu'on regardera aux questions 2.3 et 2.6.
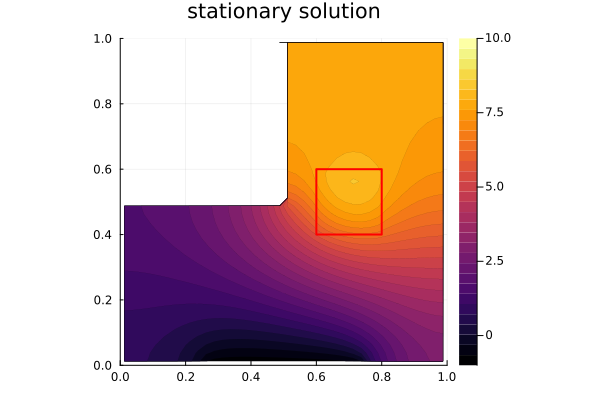
Plan du TP. Exercice 1 : le problème stationnaire (assemblage, résolution, bilan d'énergie, convergence, validation). Exercice 2 : le problème instationnaire (schémas en temps, stabilité, ordre, pas de temps).
3. Volumes finis sur une grille de cellules
On découpe \(]0,1[^2\) en \(N \times N\) cellules carrées de côté \(h = 1/N\) (\(N\) multiple de \(20\)) et l'on garde les cellules contenues dans \(\Omega\). L'inconnue \(u_k\) approche la température au centre de la cellule \(k\) ; il y a \(K\) cellules.
On intègre \(-\nu\Delta u = f\) sur la cellule \(k\) et l'on applique la formule de Green : \[ -\nu\int_{\partial C_k}\frac{\partial u}{\partial n}\,d\gamma = \int_{C_k} f . \] Le bord de la cellule est formé de quatre faces de longueur \(h\). Pour une face commune avec la cellule voisine \(l\), le flux est approché par \(-\nu\,\dfrac{u_l - u_k}{h}\,h\). En divisant par \(h^2\) :
- cellule intérieure (quatre voisines N, S, W, E dans \(\Omega\)) : le schéma à 5 points \[ \frac{\nu}{h^2}\big(4u_k - u_{kN} - u_{kS} - u_{kW} - u_{kE}\big) = f_k ; \]
- cellule au bord : on tient compte de la condition aux limites (point 4 ci-dessous).
C'est le même schéma que les différences finies à 5 points, mais les conditions aux limites s'écrivent naturellement sur les flux.
4. La fonction
assemble
On cherche la matrice \(A \in \mathbf{R}^{K\times K}\) et le second membre \(b \in \mathbf{R}^{K}\) tels que le schéma s'écrive \(Au = b\) (ligne \(k\) = équation de la cellule \(k\)). Deux points à bien comprendre.
(i) Le terme général de la matrice et les conditions aux limites
Terme général. Pour la ligne \(k\), on parcourt les quatre voisines. Pour chaque voisine \(l\) qui est dans \(\Omega\) :
- \(A_{kl} = -\nu/h^2\) (coefficient hors diagonale),
- et l'on ajoute \(\nu/h^2\) à la diagonale \(A_{kk}\).
Une cellule intérieure a donc \(A_{kk} = 4\nu/h^2\) et quatre coefficients \(-\nu/h^2\) : c'est le schéma à 5 points. Le second membre contient la source : \(b_k = f_k\).
Neumann (parois). Le flux à travers une paroi isolante est nul : le terme correspondant du schéma n'existe pas. Dans la ligne \(k\), le voisin manquant ne donne ni coefficient hors diagonale ni contribution à la diagonale, et \(b\) n'est pas modifié. Une cellule contre un mur a ainsi \(A_{kk} = 3\nu/h^2\) (un seul mur) : la condition de Neumann est « absorbée » dans la matrice par l'absence des termes.
Dirichlet (fenêtre). La face de la fenêtre est à la température \(u_w\), à la distance \(h/2\) du centre de la cellule (et non \(h\)), d'où le flux \(-\nu\,\dfrac{u_w - u_k}{h/2}\cdot h\) et, après division par \(h^2\), le terme \(\dfrac{2\nu}{h^2}(u_k - u_w)\). La donnée connue \(u_w\) passe au second membre :
- on ajoute \(2\nu/h^2\) à la diagonale \(A_{kk}\),
- on ajoute \(\dfrac{2\nu}{h^2}\,u_w\) à \(b_k\).
Bilan. Neumann modifie la matrice (termes absents), Dirichlet modifie la matrice et le second membre. \(A\) est symétrique ; elle est définie positive à cause de la fenêtre (sans elle, \(A\mathbf{1} = 0\)).
(ii)
Indices logiques et indices physiques : le rôle de idx
Deux façons de repérer une cellule :
- indice physique \((j,i)\)
: \(j\) = ligne = coordonnée en \(y\), \(i\)
= colonne = coordonnée en \(x\), centre
\(\big((i-\tfrac12)h,\
(j-\tfrac12)h\big)\). C'est le repérage naturel pour la géométrie
et pour les dessins. Les tableaux
mask,win,f(taille \(N\times N\)) sont indexés ainsi ; - indice logique \(k \in \{1,\dots,K\}\) : numéro de l'inconnue, position dans les vecteurs \(u\), \(b\) et dans les lignes et colonnes de \(A\). Il n'y a que les cellules de \(\Omega\) : on ne numérote pas le coin retiré.
Le tableau idx (taille \(N\times N\)) fait le lien :
idx[j,i] est le numéro \(k\) de la cellule \((j,i)\) (et 0 hors de \(\Omega\)). On le remplit par
idx[mask] = 1:K : les cellules de \(\Omega\) sont numérotées dans l'ordre de
Julia, colonne par colonne. Une cellule voisine \(n = c + \delta\) est dans \(\Omega\) si
checkbounds(Bool, mask, n) && mask[n], et son
numéro est idx[n].
Exemple miniature (\(N =
4\), coin \(2\times 2\) retiré
en haut à gauche, fenêtre sous les colonnes \(2\) et \(3\) ; \(K =
12\)). Valeurs de idx[j,i], avec \(y\) vers le haut :
| \(j \backslash i\) | \(1\) | \(2\) | \(3\) | \(4\) |
|---|---|---|---|---|
| \(4\) | · | · | \(8\) | \(12\) |
| \(3\) | · | · | \(7\) | \(11\) |
| \(2\) | \(2\) | \(4\) | \(6\) | \(10\) |
| \(1\) | \(1\) | \(3\) (fenêtre) | \(5\) (fenêtre) | \(9\) |
- Cellule \(k = 4\), en \((j,i) = (2,2)\) : voisines W \(= 2\), E \(= 6\), S \(= 3\) ; la voisine N \((3,2)\) est hors de \(\Omega\) (mur, Neumann). Ligne \(4\) de \(A\) : \(A_{44} = 3\nu/h^2\) et \(A_{42} = A_{43} = A_{46} = -\nu/h^2\).
- Cellule \(k = 3\), en \((1,2)\) : voisines W \(= 1\), E \(= 5\), N \(= 4\) ; au sud, la face de la fenêtre. Ligne \(3\) : \(A_{33} = 3\nu/h^2 + 2\nu/h^2 = 5\nu/h^2\) (trois voisines, plus Dirichlet), \(A_{31} = A_{35} = A_{34} = -\nu/h^2\), et \(b_3 = f_3 + \dfrac{2\nu}{h^2}u_w\).
- Pour revenir au dessin,
field(u, mask)remet le vecteur \(u\) dans un tableau \(N\times N\) (avecNaNhors de \(\Omega\)) : \(u_k \mapsto U[j,i]\) avec $k = $idx[j,i]. Attention : pour tracer,contourf(x, y, U)attendU[j,i], lignes \(\leftrightarrow y\).
Le code
Géométrie (la pièce, la fenêtre, le chauffage sont des tableaux \(N\times N\)) :
function lroom(N; heater = heater0)
    @assert N % 20 == 0
    mask = trues(N, N)
    mask[N÷2+1:N, 1:N÷2] .= false               # removed square
    win = falses(N, N)
    win[1, N÷4+1:3*N÷4] .= true                 # window: south wall, 1/4 ≤ x ≤ 3/4
    c = ((1:N) .- 0.5) / N                      # cell centres (in x and in y)
    (x0, x1), (y0, y1) = heater
    f = zeros(N, N)
    f[y0 .< c .< y1, x0 .< c .< x1] .= f0       # rows ↔ y, columns ↔ x
    @assert all(mask[f .> 0])                   # the heater must lie in Ω
    return mask, win, f
end
Assemblage :
# Finite volume assembly of A ≃ -νΔ and b (heating + Dirichlet data).
# Cells are numbered columnwise: idx[mask] = 1:K

function assemble(mask, win, f, h; ν = 1.0, uw = 0.0)
    K = count(mask)
    idx = zeros(Int, size(mask))
    idx[mask] = 1:K
    rows, cols, vals = Int[], Int[], Float64[]
    b = f[mask]                                 # new array
    for c ∈ findall(mask)                       # c = CartesianIndex(j, i)
        k = idx[c]
        d = 0.0
        for δ ∈ (CartesianIndex(0, -1), CartesianIndex(0, 1), CartesianIndex(-1, 0), CartesianIndex(1, 0))
            n = c + δ
            if checkbounds(Bool, mask, n) && mask[n]    # neighbour in Ω
                push!(rows, k); push!(cols, idx[n]); push!(vals, -ν / h^2)
                d += ν / h^2
            end                                          # else: insulating wall, no flux
        end
        if win[c]                                        # Dirichlet face at distance h/2
            d += 2ν / h^2
            b[k] += 2ν / h^2 * uw
        end
        push!(rows, k); push!(cols, k); push!(vals, d)
    end
    return sparse(rows, cols, vals, K, K), b, idx
end
Lecture du code :
mask,win,f: cellules de \(\Omega\), cellules touchant la fenêtre, source (tous indexés par \((j,i)\)) ;idx[mask] = 1:K: numérotation logique des cellules de \(\Omega\) ;b = f[mask]: le vecteur \((f_k)_k\), dans le même ordre queidx(indexation logique de Julia) ;- boucle
for c ∈ findall(mask): une ligne de \(A\) par cellule ;k = idx[c]; - boucle sur les quatre
δ(W, E, S, N) : voisine dans \(\Omega\) \(\Rightarrow\) coefficient \(-\nu/h^2\) et diagonale \(+\nu/h^2\) ; sinon, rien (Neumann) ; if win[c]: Dirichlet, \(+2\nu/h^2\) à la diagonale et \(+2\nu/h^2\,u_w\) à \(b_k\) ;sparse(rows, cols, vals, K, K): on stocke les triplets (ligne, colonne, valeur) et l'on construit la matrice creuse (cinq coefficients non nuls par ligne au plus).
Puis ustat = cholesky(Symmetric(A)) \ b résout le
problème stationnaire (factorisation de Cholesky, car \(A\) est symétrique définie positive).
5. L'évolution en temps
On revient à \(\partial_t u - \nu\Delta u = f\). Après la même discrétisation en espace, on obtient le système différentiel \[ \frac{du}{dt} + A u = b, \qquad u(0) = (u_w,\dots,u_w), \] avec les mêmes \(A\) et \(b\) que pour le problème stationnaire : les conditions aux limites sont déjà dans \(A\) (Neumann : termes absents ; Dirichlet : diagonale) et dans \(b\) (Dirichlet) ; le terme en temps n'ajoute que l'identité. (Cela suppose \(f\) et \(u_w\) indépendants du temps, comme ici.)
On discrétise en temps par le \(\theta\)-schéma, avec \(\Delta t\) le pas de temps : \[ \frac{u^{n+1} - u^n}{\Delta t} + A\big(\theta u^{n+1} + (1-\theta)u^n\big) = b \iff (I + \theta\Delta t\,A)\,u^{n+1} = \big(I - (1-\theta)\Delta t\,A\big)u^n + \Delta t\,b. \]
- \(\theta = 0\) : explicite ; \(\theta = 1\) : Euler implicite ; \(\theta = \tfrac12\) : Crank-Nicolson.
- La matrice \(I + \theta\Delta
t\,A\) est symétrique définie positive et ne change pas d'un pas
à l'autre : on la factorise une seule fois
(
cholesky), puis chaque pas coûte une résolution. - On pilote le pas de temps par \(\sigma := \nu\Delta t/h^2\) ; le temps final \(t_f\) est fixé.
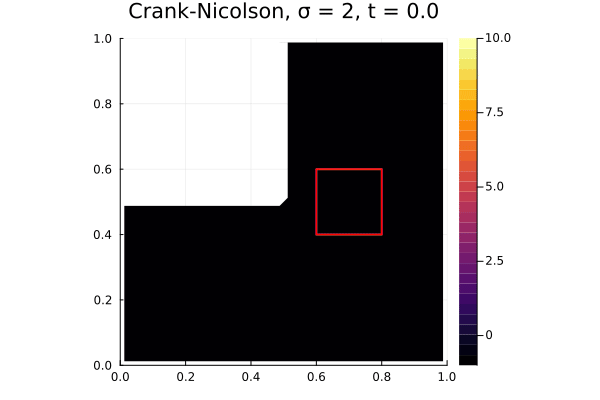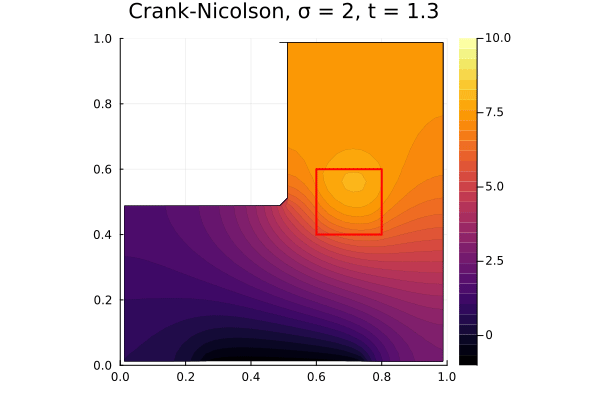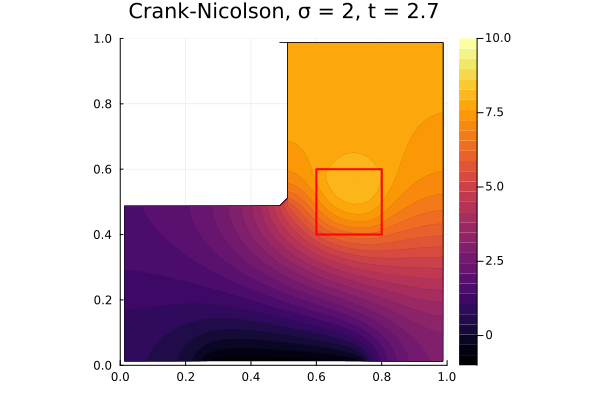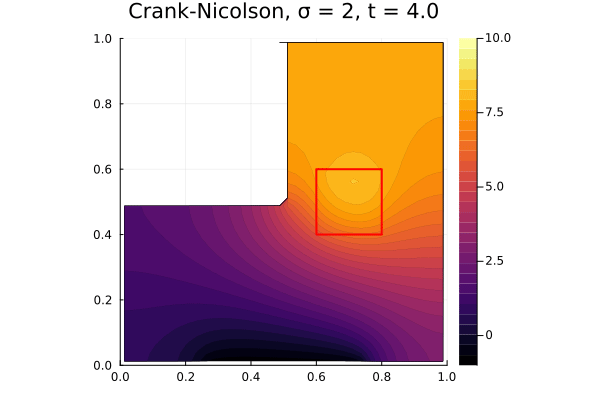
Dans le TP, vous complétez la fonction evolve (les
# TBC), puis vous étudiez la stabilité, l'ordre en temps et
le comportement pour de grands pas de temps. Pour le schéma explicite,
observez ce qui se passe quand \(\sigma\) augmente.
6. Stabilité : analyse exacte sur la matrice
Question. À \(\Delta t\) fixé, une petite perturbation des données (arrondis, erreur sur \(u^0\)) est-elle amplifiée au cours des pas de temps ? Cela dépend de \(\theta\) et de \(\sigma\).
Les conditions aux limites sont dans la matrice. Si \(u^n\) et \(\tilde u^n\) sont deux solutions du schéma issues de deux données initiales proches, la différence \(e^n := \tilde u^n - u^n\) vérifie, par linéarité (les mêmes \(A\) et \(b\) sont utilisés et \(b\) disparaît dans la différence), \[ e^{n+1} = G\,e^n, \qquad G := (I + \theta\Delta t\,A)^{-1}\big(I - (1-\theta)\Delta t\,A\big). \] La stabilité est donc celle de la matrice \(G\), qui contient les conditions aux limites (Neumann dans la structure de \(A\), Dirichlet dans sa diagonale) et la géométrie de la pièce.
Décomposition sur les vecteurs propres. \(A\) est symétrique définie positive : il existe une base orthonormée de vecteurs propres \(v_1,\dots,v_K\), avec \(Av_j = \lambda_j v_j\) et \(0 < \lambda_1 \le \dots \le \lambda_K\). On décompose la perturbation initiale \(e^0 = \sum_j c_j v_j\). Chaque \(v_j\) est un vecteur propre de \(G\) : \[ G v_j = a(\lambda_j)\,v_j, \qquad a(\lambda) := \frac{1 - (1-\theta)\Delta t\,\lambda}{1 + \theta\Delta t\,\lambda}, \] donc, composante par composante (chaque direction propre évolue indépendamment des autres), \[ e^n = \sum_{j=1}^K c_j\,a(\lambda_j)^n\,v_j, \qquad \|e^n\|^2 = \sum_{j=1}^K c_j^2\,a(\lambda_j)^{2n}\quad\Big(\text{norme } \|e\|^2 = h^2\textstyle\sum_k e_k^2\Big). \] Le schéma est donc stable pour la norme \(\ell^2\) (c'est-à-dire \(\|e^n\| \le \|e^0\|\) pour toute perturbation) si et seulement si \[ |a(\lambda_j)| \le 1 \quad \text{pour tout } j = 1,\dots,K. \] Il n'y a pas de constante : comme \(A\) est symétrique (donc normale), \(\|G\|_2 = \max_j |a(\lambda_j)|\) exactement. La condition est nécessaire et suffisante, pour ce problème précis (ce domaine, ces conditions aux limites, ce maillage).
Les trois schémas. Avec \(\lambda = \lambda_j > 0\) :
| schéma | \(a(\lambda)\) | \(\lvert a\rvert \le 1\) pour tout \(j\) ? | limite \(\Delta t\lambda \to \infty\) |
|---|---|---|---|
| explicite (\(\theta = 0\)) | \(1 - \Delta t\,\lambda\) | si et seulement si \(\Delta t\,\lambda_K \le 2\) | instable |
| Euler implicite (\(\theta = 1\)) | \(\dfrac{1}{1 + \Delta t\,\lambda} \in ]0,1[\) | toujours | \(\to 0\) |
| Crank-Nicolson (\(\theta = \tfrac12\)) | \(\dfrac{1 - z}{1 + z}\), \(z = \dfrac{\Delta t\,\lambda}{2}\) | toujours (\(\lvert a\rvert < 1\) car \(z > 0\)) | \(\to -1\) |
Le schéma explicite est stable sous condition : c'est le mode de plus grande valeur propre \(\lambda_K\) qui est le plus exigeant.
Où est \(\lambda_K\) ? Sur la pièce en L avec conditions mixtes, les valeurs propres de \(A\) ne sont pas explicites. On se contente d'une borne : le lemme de Gershgorin (à redémontrer en question 2.2) donne \(\lambda_K \le 8\nu/h^2\). Il en résulte \[ \Delta t\,\lambda_K \le 8\sigma \le 2 \quad\Longleftarrow\quad \sigma = \frac{\nu\Delta t}{h^2} \le \frac14 . \] La borne est presque atteinte (pour \(N = 40\), \(\lambda_K = 12775\) pour \(8\nu/h^2 = 12800\)) : la condition \(\sigma \le 1/4\) est donc quasiment nécessaire. Le mode correspondant est celui qui oscille d'une cellule à l'autre (en damier), et c'est bien lui qu'on voit exploser pour \(\sigma = 0.26\).
Ce que dit le spectre en plus. La plus petite valeur propre \(\lambda_1 > 0\) (elle est strictement positive grâce à la fenêtre de Dirichlet) fixe la vitesse à laquelle \(u(t)\) approche l'état stationnaire, en \(e^{-\lambda_1 t}\) (question 2.3). Et pour Crank-Nicolson, \(a(\lambda) \to -1\) quand \(\Delta t\lambda \to \infty\) : les modes raides ne sont pas amortis, ils changent de signe à chaque pas (question 2.6), contrairement à Euler implicite.
Comparaison avec l'analyse de von Neumann. Les deux analyses utilisent le même facteur \(a(\lambda)\), sur des spectres différents.
- von Neumann est a priori : maillage uniforme, coefficients constants, domaine périodique ou infini. Les modes sont des exponentielles \(e^{i(k_x x + k_y y)}\) et \(\lambda(k) = \frac{4\nu}{h^2}\big(\sin^2\frac{k_xh}{2} + \sin^2\frac{k_yh}{2}\big) \in [0, 8\nu/h^2]\) : on retrouve la même condition \(\sigma \le 1/4\), mais sans voir les conditions aux limites ni la forme de la pièce.
- L'analyse de la matrice est exacte pour le problème posé, bords compris : le spectre est celui de \(A\). Ses plus grandes valeurs propres sont locales et presque insensibles aux bords (d'où le même résultat), alors que les plus petites en dépendent (\(\lambda_1 > 0\) ici, alors que la version périodique a le mode constant \(\lambda = 0\)).
- Limite. L'égalité \(\|G\|_2 = \max_j|a(\lambda_j)|\) vient de la symétrie de \(A\). Pour un problème non symétrique (l'advection du TP 1), le spectre ne suffit plus et von Neumann reste l'outil de base.
7. Organisation du TP
- Le code de départ (géométrie,
assemble, début deevolve) est dans le sujet ; il est à exécuter une fois en début de session, puis à compléter pour les# TBC. - Julia : paquets
SparseArrays,LinearAlgebraetPlots. - Les questions de l'exercice 1 se traitent dans l'ordre : assemblage, résolution, bilan d'énergie, déplacement du chauffage, validation sur un cas test, convergence en espace.
- Les questions de l'exercice 2 : schéma de Crank-Nicolson et
conditions aux limites, stabilité, programmation de
evolve, schéma explicite, ordre en temps, grand pas de temps. - Points d'attention : repérage \((j,i)\) = (ligne en \(y\), colonne en \(x\)) ; ne pas confondre indice physique et
indice logique ; le coefficient de Dirichlet est \(2\nu/h^2\) (distance \(h/2\)) ; les tracés sont faits par
heatplot.